O maior desafio de uma aquisição começa depois que o negócio é fechado.
Duas empresas podem ter estratégias complementares, modelos financeiros compatíveis e uma oportunidade evidente de crescimento. Ainda assim, a integração pode encontrar dificuldades em um lugar que nem sempre recebe a mesma atenção durante a negociação: a forma como cada organização toma decisões.
Antes da assinatura, as conversas giram em torno de valuation, sinergias, mercado, clientes e potencial de crescimento. Depois, surgem questões menos visíveis. Quem terá autonomia? Quais decisões serão compartilhadas? Que práticas precisam mudar? E quais características de cada negócio não podem ser comprometidas pela integração? Tudo isso supostamente previsto em acordo de acionistas!
Foi essa reflexão que me chamou a atenção no recente movimento do Grupo Primo.
Uma aquisição que vai além dos números
No dia 6 de outubro, o Grupo Primo anunciou a incorporação da Oikos Wealth Management, em uma transação realizada por troca de ações.
Com a operação, o grupo alcança R$ 34 bilhões em ativos de clientes sob custódia e amplia sua presença no segmento de grandes patrimônios. A ambição anunciada é atingir R$ 100 bilhões até 2028.
Mas o aspecto mais interessante, na minha leitura, não está apenas no crescimento da escala.
O Grupo Primo construiu sua trajetória a partir da educação financeira, da comunicação e da capacidade de alcançar milhões de pessoas. Ao longo dos anos, avançou para consultoria de investimentos e gestão de recursos.
A Oikos traz uma competência complementar: a gestão patrimonial de grandes famílias, marcada por relacionamentos de longo prazo, atendimento especializado e decisões que envolvem patrimônio, confiança e continuidade.
É uma combinação com uma lógica estratégica compreensível.
De um lado, escala, tecnologia e acesso ao mercado. Do outro, especialização e relacionamento com grandes patrimônios.
Mas integrar competências não significa, integrar formas de decidir.
O que realmente muda?
Uma aquisição não incorpora apenas clientes, receitas, ativos ou profissionais. Ela reúne histórias, lideranças, relações de poder, práticas de gestão e critérios que foram construídos ao longo do tempo.
Imagine duas organizações que compartilham os mesmos objetivos, mas operam com ritmos diferentes. Em uma delas, a velocidade e a padronização são fundamentais para ganhar escala. Na outra, determinadas escolhas exigem análise individualizada, proximidade e maior tempo de relacionamento.
Nenhuma dessas formas de operar é necessariamente superior. O problema aparece quando a integração exige decisões conjuntas e não está claro qual lógica deve prevalecer em cada situação.
É nesse ponto que uma integração empresarial também se torna uma integração decisória.
O risco de comprometer o que motivou a aquisição
Existe uma contradição que merece atenção em operações de M&A. Uma empresa pode adquirir outra justamente pelas competências que a diferenciam e, durante a integração, adotar práticas que enfraquecem essas mesmas competências.
O desejo de padronizar pode comprometer a especialização. A busca por velocidade pode afetar a qualidade de determinadas decisões. E a preservação excessiva da autonomia pode impedir a captura das sinergias que justificaram o negócio.
O desafio não é escolher entre integração e independência. É estabelecer critérios para determinar onde a integração gera valor e onde a diferenciação precisa ser preservada.
No caso do Grupo Primo e da Oikos, as declarações públicas dos envolvidos destacam a compatibilidade de valores, a independência e a complementaridade das competências como fundamentos da operação.
Esse alinhamento declarado é relevante. Mas, em qualquer aquisição, transformar princípios compartilhados em práticas decisórias é um desafio a parte.
A governança
Quando uma empresa incorpora novos sócios, competências e mercados, sua estrutura de decisão também passa a responder a uma realidade diferente.
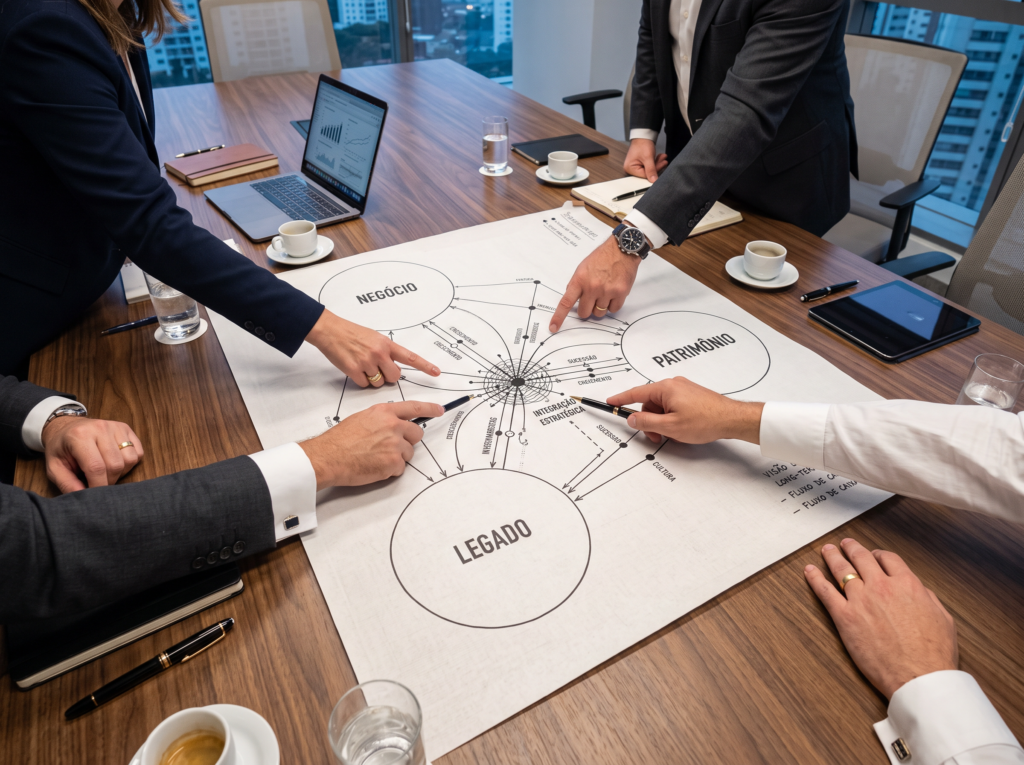
É aqui que os três territórios da decisão empresarial ganham importância.
Na Estratégia, é preciso assegurar clareza sobre onde a organização pretende competir e como as competências combinadas produzirão valor.
Na Gestão, o desafio está em integrar processos, recursos e responsabilidades sem comprometer os atributos que diferenciam cada operação.
Na Governança, torna-se necessário definir quem decide, com quais critérios, sob quais alçadas e como serão administradas eventuais divergências.
Esses territórios são interdependentes.
Uma decisão estratégica pode exigir mudanças na gestão. Uma mudança na gestão pode alterar relações de poder. E uma governança inadequada pode comprometer a execução de uma estratégia financeiramente promissora.
Por isso, a integração exige uma arquitetura de decisão compatível com o negócio que está sendo construído.
O valor da aquisição
Ao longo da minha trajetória executiva, uma questão tem se mostrado recorrente: organizações podem dedicar enorme atenção à decisão de realizar uma transformação e atenção insuficiente ao sistema que precisará conduzi-la.
Em M&A, isso significa reconhecer que a assinatura não encerra a decisão estratégica. Ela inaugura uma sequência de novas escolhas. Algumas envolvem estruturas e processos. Outras envolvem pessoas, influência, autonomia e cultura. Muitas exigirão conciliar interesses legítimos, mas diferentes.
A Engenharia de Decisão parte justamente dessa premissa: decisões de alto impacto não podem ser compreendidas isoladamente do ambiente político, cultural e organizacional em que acontecem.
No movimento entre Grupo Primo e Oikos, não temos acesso às decisões internas que orientarão a integração. Portanto, não cabe antecipar dificuldades ou resultados.
O caso, entretanto, oferece uma reflexão importante para qualquer empresário que esteja considerando uma aquisição, uma fusão ou uma transformação relevante.
A pergunta não é apenas se duas empresas fazem sentido juntas. É se a organização resultante terá condições de decidir de uma forma que preserve e amplie o valor dessa combinação.